解体工事の原価管理と利益率利益はどこで消えるのか
この記事でわかること
- 公的な統計で見た解体工事の粗利率と、粗利率が50%を超えた現場で目立った2つのこと
- 現場ごとの原価から抜け落ちやすい、自社の重機費と燃料費
- 人工単価と重機の時間単価の出し方(解体工事会社の重機の耐用年数は、総合工事業用設備の6年)
- 原価率の警告ラインを決めないと、赤字に気づくのが完工後になること
- 想定読者
- 解体工事会社の経営者と、利益に責任を持つ立場の人
- 読み終わるまで
- 約15分
現場が終わり、請求書を出して数字を締めたところで、初めて赤字だと分かることが、解体工事では起こりがちです。
人工も重機も処分場への搬入も、費用はその日のうちに発生しています。それなのに社内で数字としてまとまるのは、月が締まったあとです。原価が動いている最中に見えないことは、利益が消える大きな原因の一つです。
この記事では、解体工事の利益率の目安を確かめたうえで、原価のどこで利益が消えやすいのか、どこから手を付ければ取り戻せるのかを整理します。
解体工事の利益率の目安と、粗利率が50%を超えた現場の例
解体工事に絞った公的な統計としては、日本政策金融公庫の「小企業の経営指標調査」があります。2024年度の調査では、従業者50人未満の「はつり・解体工事業」235社について、次の数字が出ています。
小規模な解体工事会社の粗利率は、平均で3割台半ばということになります。なお、この調査は小規模な会社が対象のため、代表者の報酬の決め方などによって、利益率が実態と異なって出る場合があります。
公共工事の入札に必要な経営状況分析を受けた建設業者を集計した、建設業情報管理センターの「建設業の経営分析(令和6年度)」では、解体工事を含む「職別工事業」の売上総利益率が28.68%でした。解体工事だけの数字ではなく、2つの調査は利益率の定義も違うため、数字どうしを直接比べることはできませんが、おおむね3割前後が目安になります。
一方で、当社がこれまでに見てきた解体工事会社のうち、原価管理をしっかり行っている会社では、施主から直接受けた木造住宅の解体などで、粗利率(各社の計算による)が50%を超える現場が複数ありました。そうした現場で目立ったのは、単価を自社で決めていたことと、工事の途中で原価を日ごとに確かめていたことです。
粗利率は、建物の構造や、鉄くずなど売れるもの(有価物)が出るかどうかでも変わります。同じ会社でも現場ごとに差が出るため、会社全体の平均だけでなく、現場ごとの粗利を見ておくことが大切です。
元請から受ける仕事は、単価が先に決まっています。原価をどれだけ詰めても、残せる利益の上限は外から与えられたままです。かといって単価を上げても、原価が見えていなければ、上げた分がどこで消えたのか分かりません。直接受注と日ごとの原価管理がそろうと、利益率を上げやすくなります。この記事では、主に後者の原価管理を扱います。
解体工事の原価の内訳と、金額が大きい費目
解体工事の原価には多くの費目がありますが、当社が見てきた現場では、原価の多くを人件費・外注費・処分費の3つが占めていました。
金額が大きい3つ
金額の大きいこの3つがあいまいなままでは、ほかの費目を細かく把握しても、利益がどこで減ったのかはつかめません。反対に、この3つが日ごとに見えていれば、工期が延びた時点で「このままだと、利益がいくら減るか」が分かります。
処分費を下げる、分別の仕組みと処分先の選び方
処分費は、数量だけでなく品目で金額が決まります。同じ1トンでも、混合廃棄物として出すのと、木くず・コンクリートがら・金属に分けて出すのとでは、処分の単価が違います。
鉄くずや銅線のように売却できるもの(有価物)が出る現場では、その売却益で処分費の一部を取り戻せます。同じ規模の現場でも、有価物が出るかどうかで粗利は変わります。
処分費を下げるうえで効くのは、現場ごとに分別するかどうかを判断することより、できる限り分けて出せる仕組みを、自社で整えておくことです。分別が当たり前になっていれば、現場ごとの手間の差は小さくなり、混合廃棄物として出す量そのものが減ります。
処分先の選び方でも、処分費は変わります。
- 複数の処分業者と付き合い、品目ごとに価格を比べられる状態にしておく
- 自社で中間処理場を持っている場合は、処分費の高い品目を、できるだけ自社の処理場に寄せる
処分業者が1社だけだと、価格の交渉の余地がほとんどありません。処分先の選択肢を持っていることが、見積での価格競争力にもつながります。
処分量の見込みの立て方でも、見積の精度が変わります。床面積から出す概算は早い反面、建物の状態によって外れることがあります。実際に出た数量を案件ごとに残しておくと、構造や築年数が近い過去の現場が、次の見積の目安になります。
原価に入れ忘れやすい、自社の重機費と燃料費
処分費は伝票が残り、協力会社への外注費は請求書が届き、材料にも領収書があります。ところが、自社の職人と自社の重機には、誰も請求書を送ってきません。支払いが発生しない費用は、現場ごとの原価に入れる仕組みがない限り、そのまま抜け落ちます。
燃料費は、給油のたびに領収書が出ます。ただ、1枚の領収書がどの現場の分なのかは書かれていないため、現場ごとに振り分ける集計に手間がかかり、後回しになりがちです。結果として、現場ごとの原価には入らないまま、会社全体の経費として処理されることがあります。
当社が見てきた例では、完工後に集計して赤字だと分かった現場で、抜けていたのは重機費と燃料費でした。担当者は現場の状況をつかんでいて、厳しいことは感覚では分かっていました。ただ、それが数字になっていなかったのです。
この抜け落ちが厄介なのは、気づいたときには工事が終わっている点です。工期の途中であれば、人の配置も、重機の入れ方も、まだ変えられます。
自社の職人の人工単価の出し方
自社の職人を原価に入れるには、1人工あたりの単価を先に決めておきます。職長・オペレーター・手元のように、役割ごとに分けて決めておくのが実務に合っています。同じ1人工でも、会社が負担している金額は役割によって違うためです。
単価に含めるものにも注意が要ります。給与を出勤日数で割っただけの単価には、社会保険料などの会社負担分が入っていません。この会社負担分は、2026年度の料率で、40歳未満の職人なら給与の約15.4%です(健康保険料率は都道府県で変わります)。有給休暇や、雨で現場に出られなかった日の給与も抜けています。会社が1年間に負担した額を、実際に現場に出た日数で割ると、給与ベースの単価より高くなります。人工単価の記事の計算例では、約16,200円が約21,100円になり、3割ほどの差が出ました。計算の手順は、人工単価の計算方法|給与を日数で割ると小さく出る理由で例を挙げて解説しています。
半人工の扱いも、あわせて決めておきます。午前だけ入った人を1人工で計上すると、原価が膨らみ、粗利が実際より悪く見えます。
自社の重機の時間単価と、耐用年数の考え方
重機は、買ってしまうと毎月の支払いがないため、現場ごとの原価に入れる方法が決まっていないことがあります。労務費の単価は決めていても、重機費は意識されにくい費用です。
重機の時間単価は、次の考え方で出します。
(取得価格 − 手放すときの売却見込み額)÷ 使う年数 + 整備・修理・特定自主検査・保険・置き場などの1年分の費用これを、前年の日報から数えた稼働時間で割る
使う年数を税法の耐用年数から取る場合、間違えやすいのは区分です。減価償却資産の耐用年数等に関する省令の別表には、油圧ショベルが当てはまりそうな区分が3つあります。
| 区分 | 耐用年数 | 別表の場所 |
|---|---|---|
| 総合工事業用設備 | 6年 | 別表第二 30 |
| 前掲の区分によらないもの(ブルドーザー、パワーショベルその他の自走式作業用機械設備) | 8年 | 別表第二 55 |
| 特殊自動車 | 5年 | 別表第一 |
機械がどの区分に当たるかは、その会社が「どの業種の設備として通常使っているか」で判定すると、国税庁の通達(耐用年数の適用等に関する取扱通達 1-4-2)に定められています。通達の付表8では、「総合工事業用設備」に、総合工事業だけでなく「079 その他の職別工事業」までの職別工事業が含まれています。解体工事業は日本標準産業分類で「0796 解体・はつり工事業」にあたり、この中に入ります。そのため、解体工事会社が自社の工事で使う油圧ショベルは、総合工事業用設備の6年で扱うのが原則です。
8年の「前掲の区分によらないもの」は、特定の業種の設備に当てはまらない場合の区分です。また、別表第一の特殊自動車の欄には、次のように書かれています。
特殊自動車(この項には、別表第二に掲げる減価償却資産に含まれるブルドーザー、パワーショベルその他の自走式作業用機械並びにトラクター及び農林業用運搬機具を含まない。)
油圧ショベルは、かっこ書きで特殊自動車から除かれているので、5年ではありません。実際の申告での区分は、顧問の税理士にご確認ください。
なお、ここで出すのは現場ごとに配るための単価で、税務申告で使う償却の方法(定率法など)とは別に管理します。年数の根拠を税法から借りているだけなので、実際に乗り換えるまでの年数を使う考え方もあります。
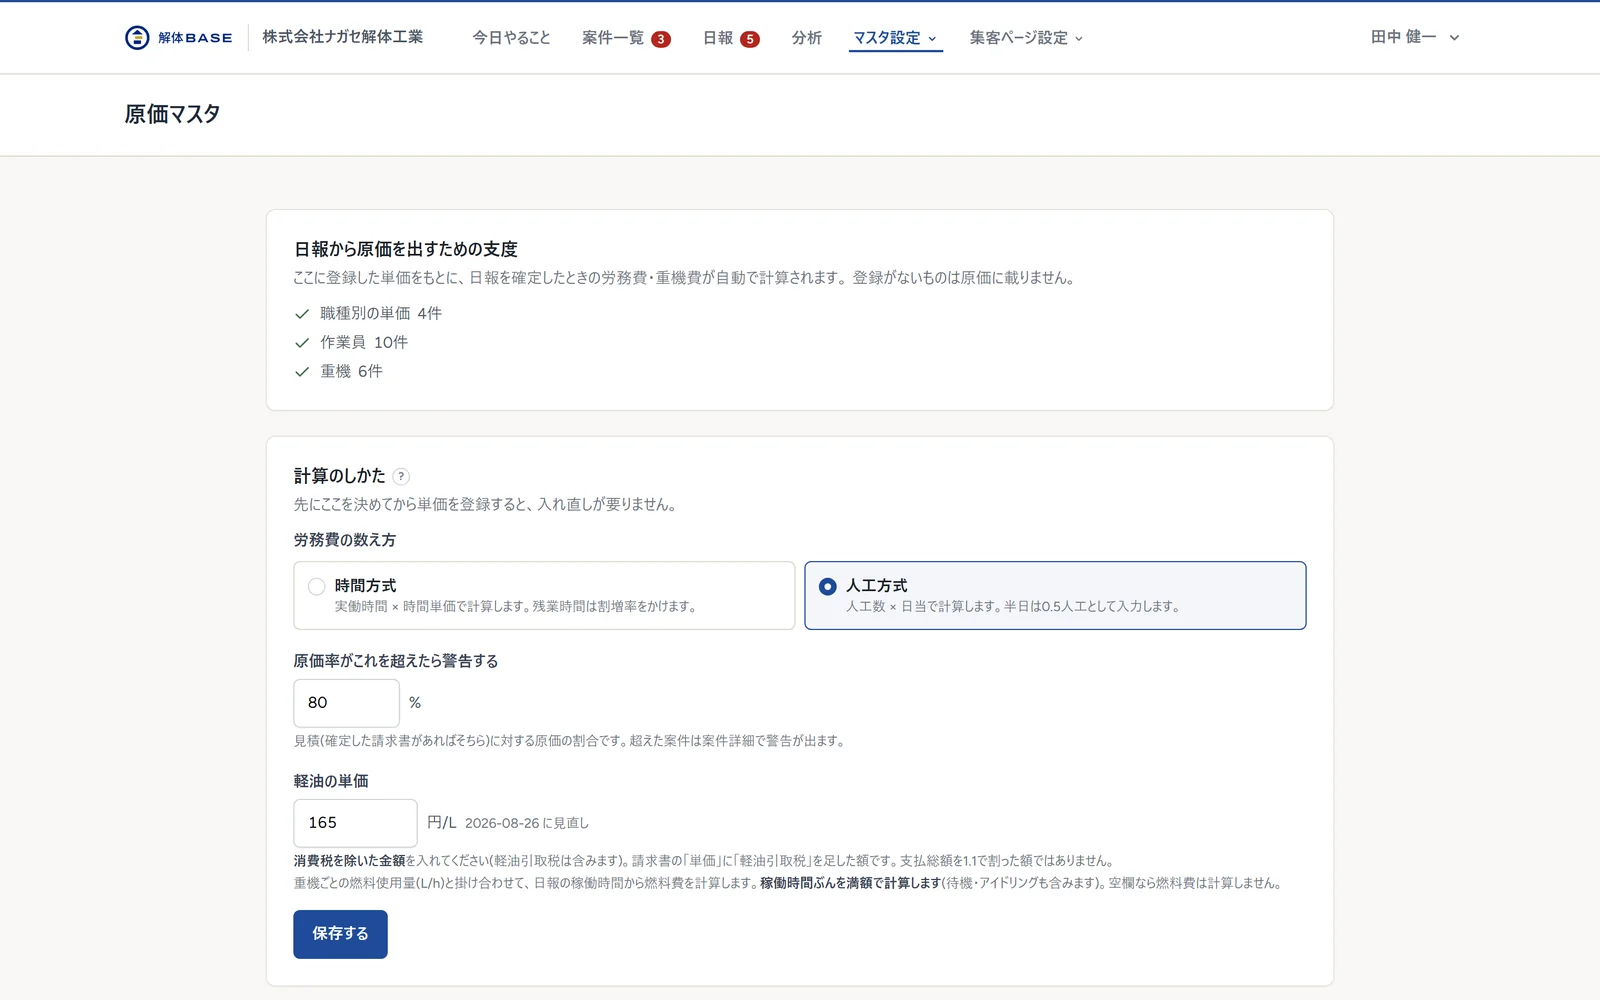
燃料費は、時間単価に含めずに分けて計算するのがおすすめです。重機ごとに1時間あたりの燃料使用量を決めておけば、日報の稼働時間と軽油の単価から計算でき、軽油の値段が動いたときも単価だけを直せば済みます。
原価を日ごとにつかむために、現場で記録すること
原価を日ごとに確かめるといっても、単価を掛ける計算を仕組みに任せれば、現場に頼むのは事実の記録だけで済みます。現場に金額を入力してもらう方法は、単価を知らない人に金額を書いてもらうことになるため間違いが起きやすく、長続きしにくい方法です。現場で記録してもらうのは、次の3つで足ります。
- どの現場に入ったか
- 誰が出勤したか
- どの重機を何時間動かしたか
あとは、会社で決めた単価を掛ければ金額になります。
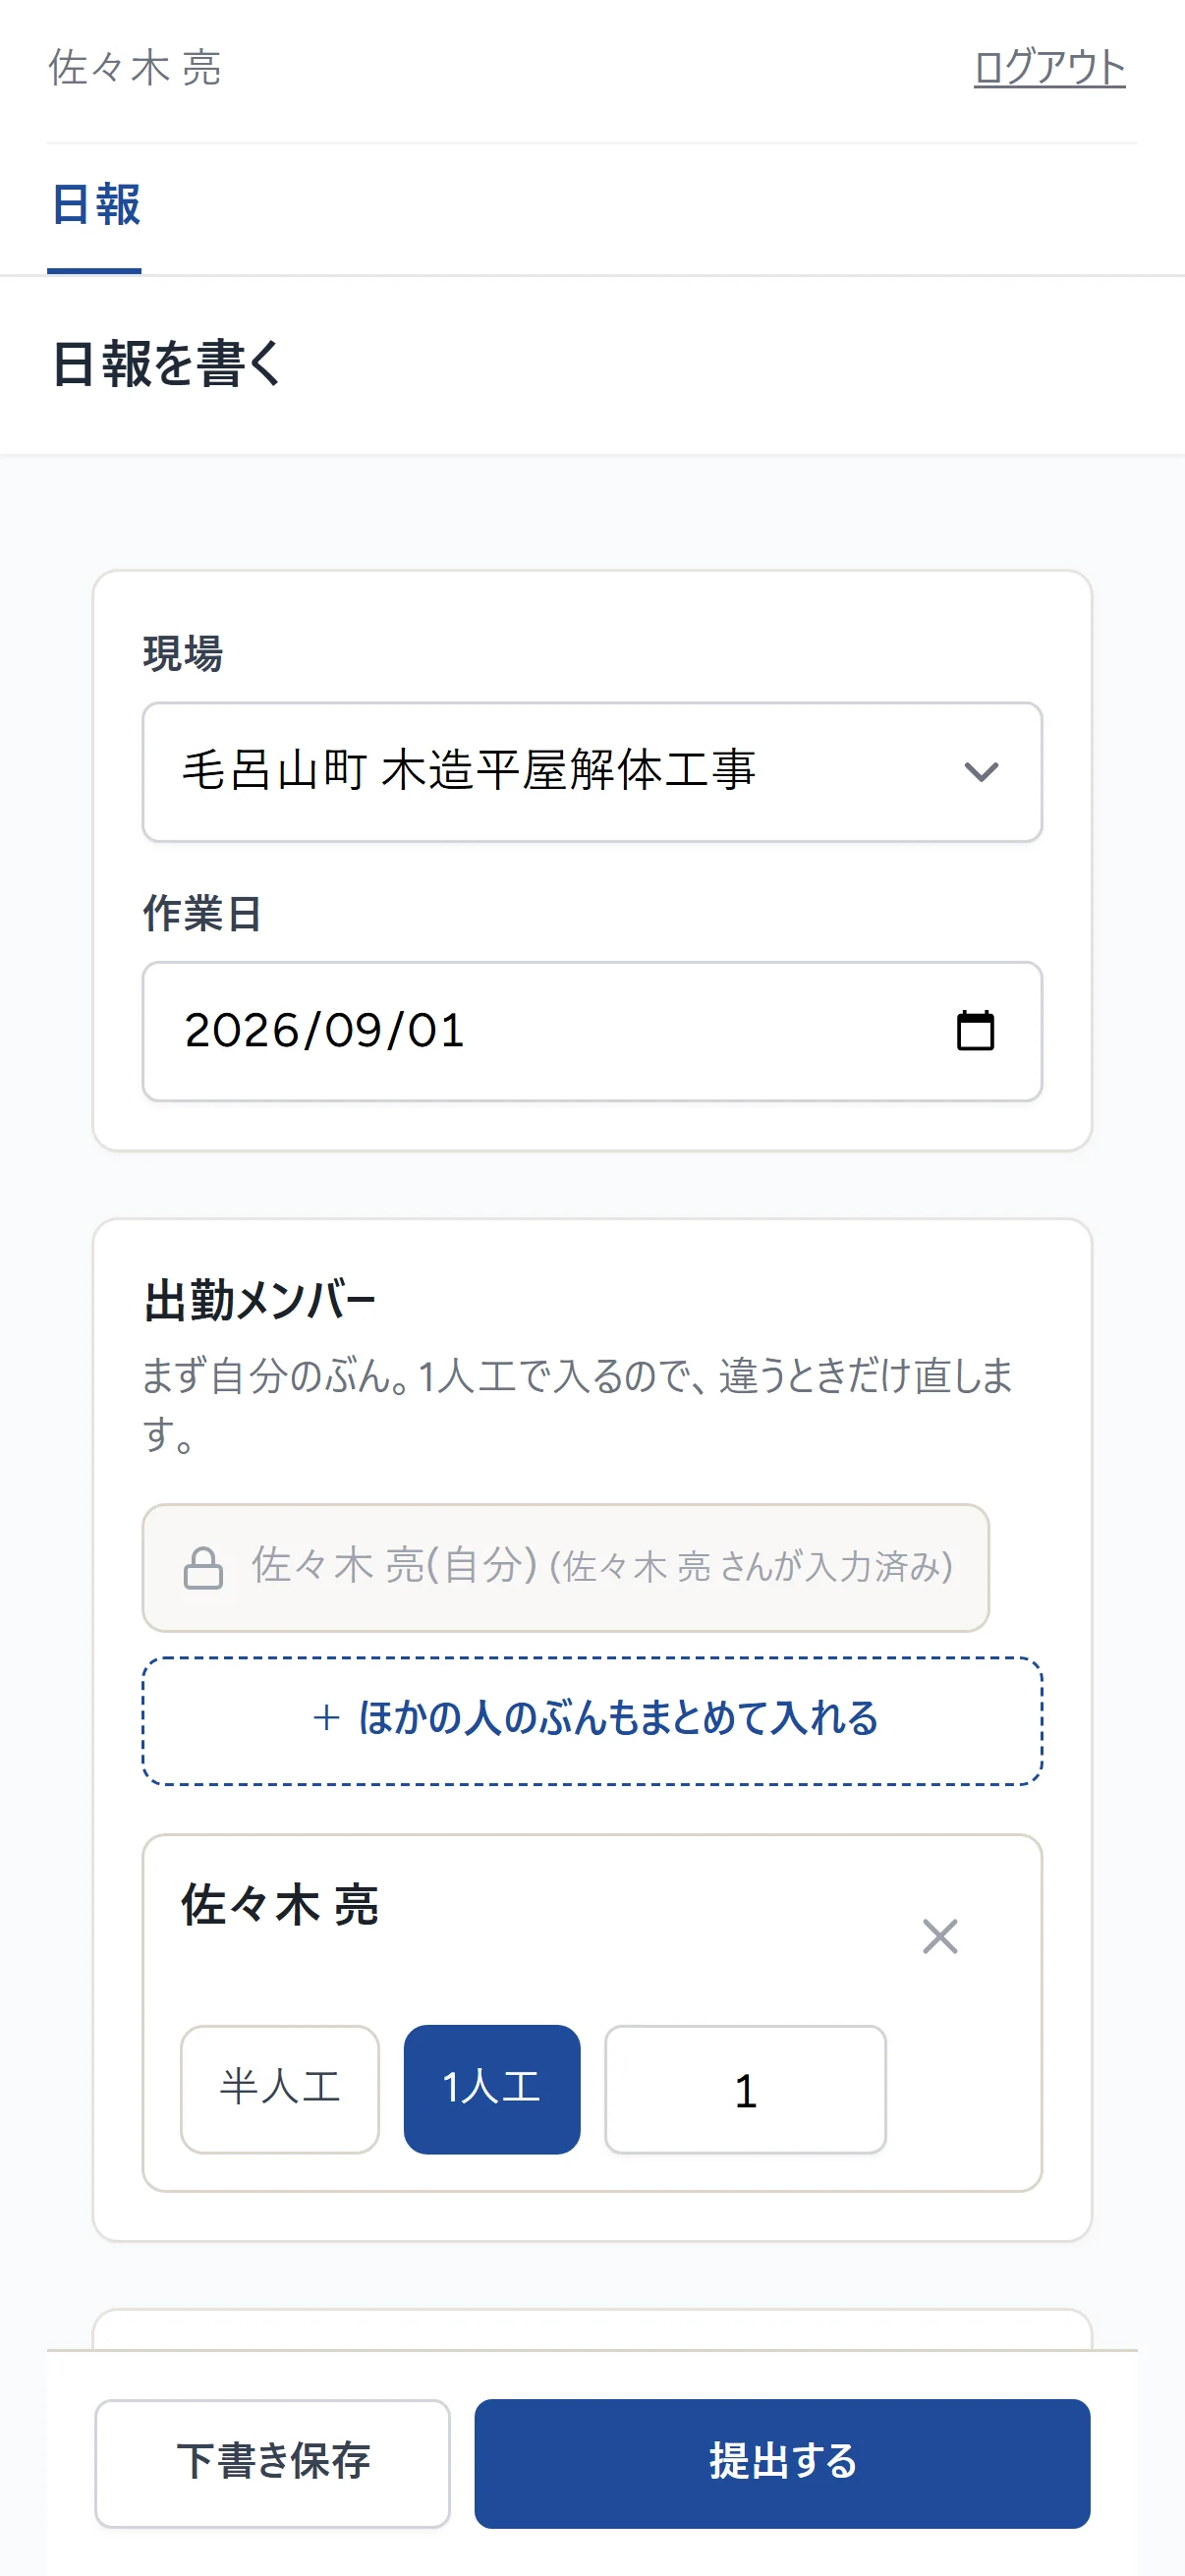
解体BASEでは、上がってきた日報を事務所で現場と日付ごとに確かめてから確定します。職長が複数いる現場では、同じ人が二重に記録されることがあるためです。確定した時点の単価が保存されるので、あとから単価表を変えても、過去の案件の原価は変わりません。
原価率の警告ラインの決め方
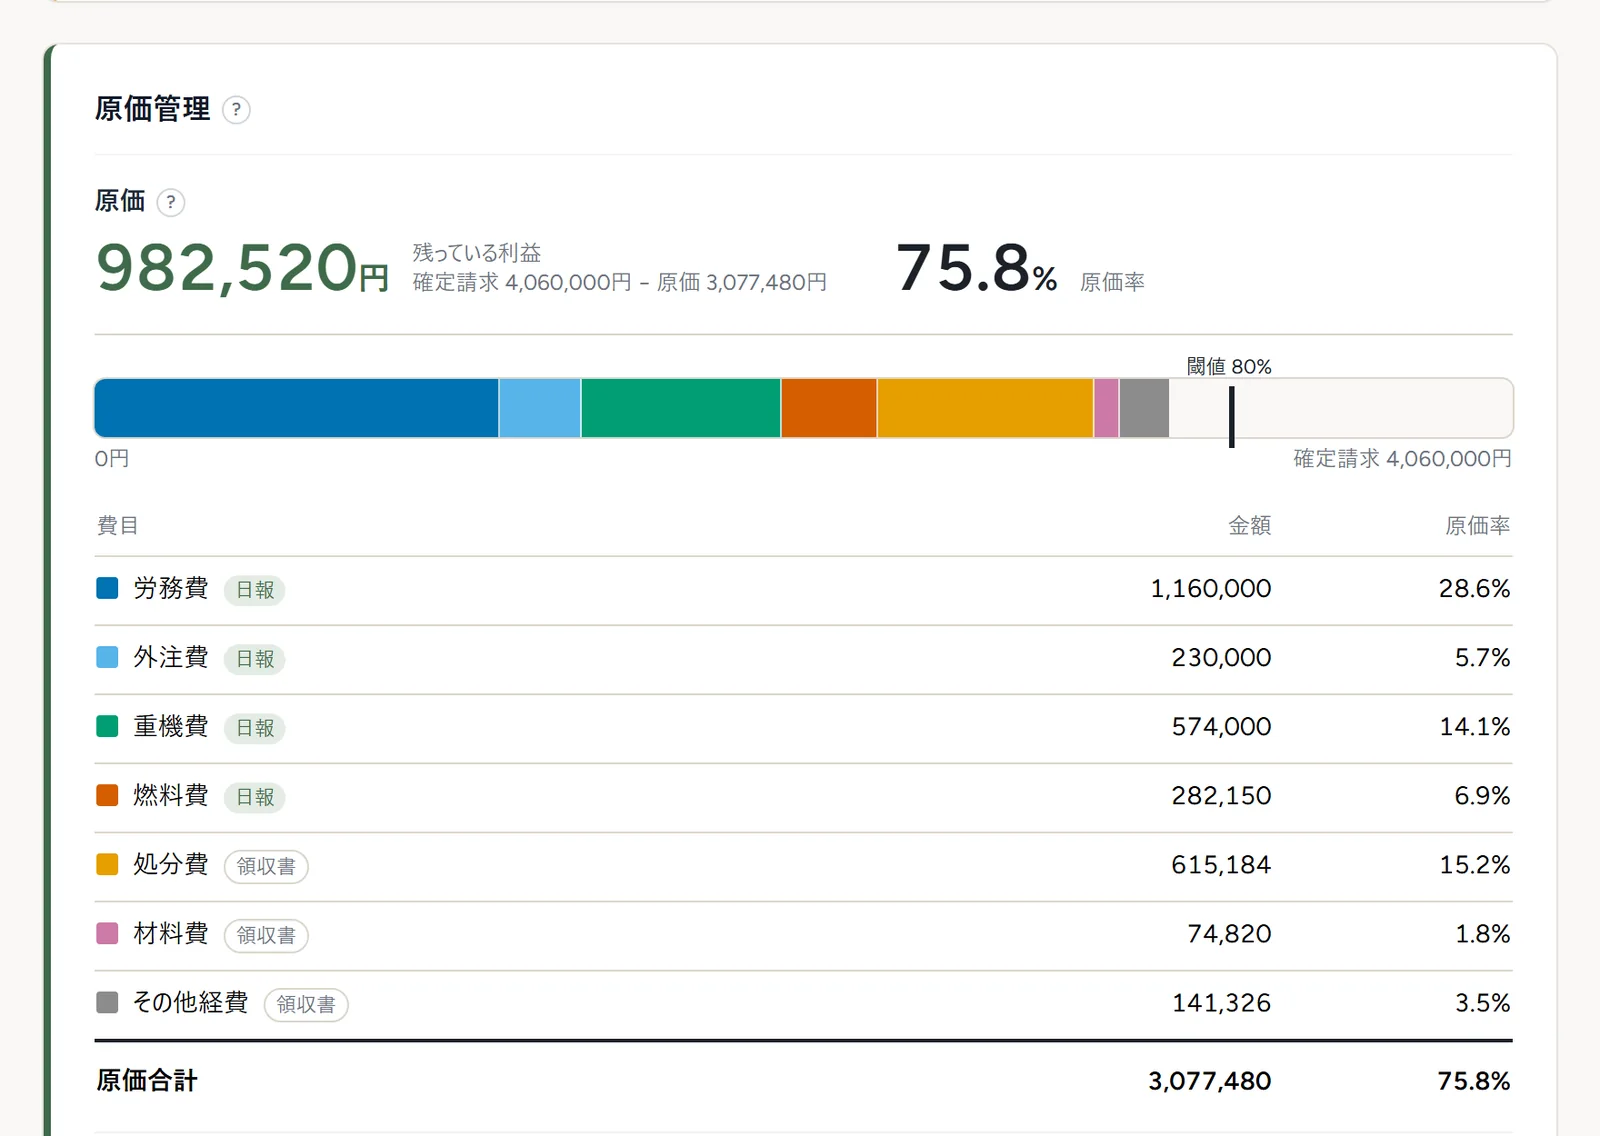
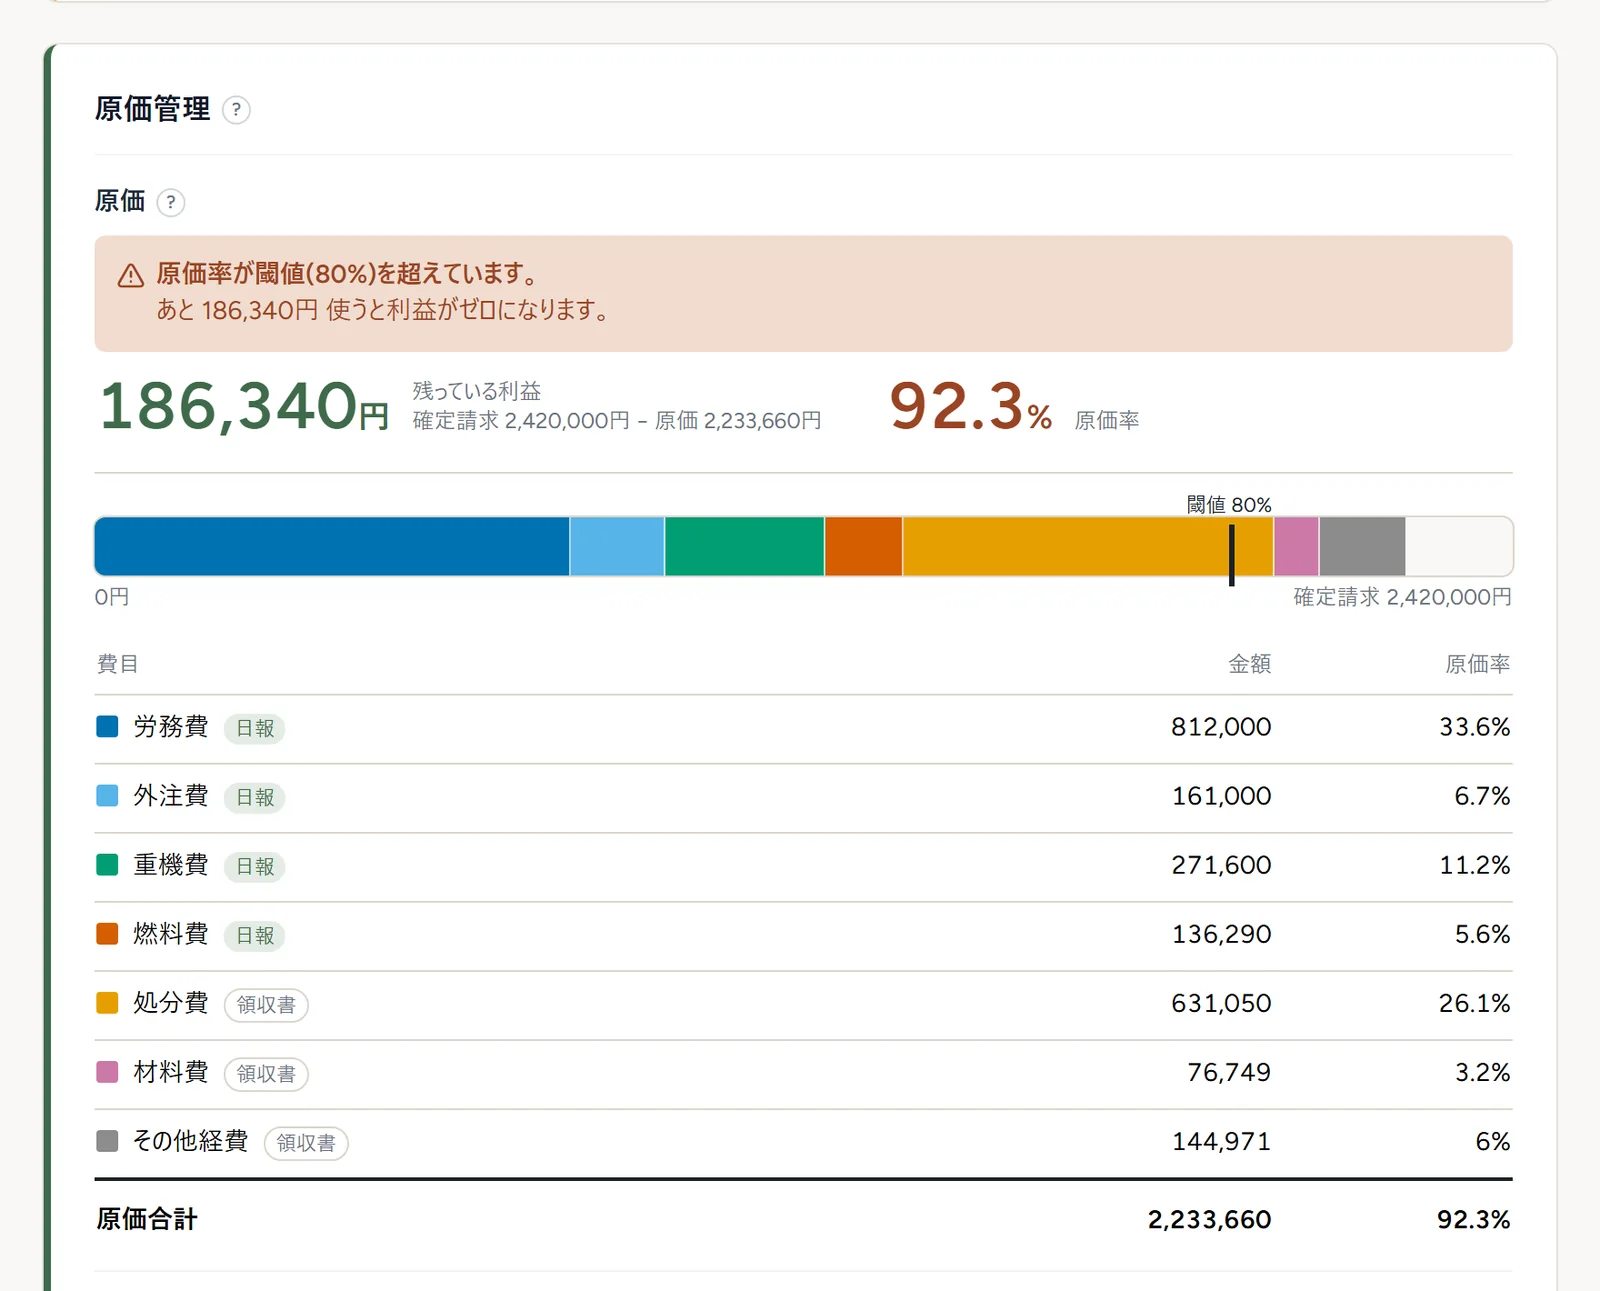
原価率に「ここを超えたら手を打つ」という警告ラインがないと、原価が積み上がっていく様子は見えていても、誰も止めないまま完工してしまいます。
何%に置くかは、受注の形によって変わります。直接受注が多い会社と、下請が中心の会社とでは、同じ数字にする意味がありません。大切なのは、数字をひとつ決めて、社内の全員が同じ数字を見ることです。警告ラインが決まっていれば、すべての案件を毎日見て回らなくても、超えそうな案件だけを確かめれば済みます(解体BASEでは、案件の画面に警告が表示されます)。
赤字に気づく時期と、打てる手の違い
同じ赤字でも、いつ気づいたかで打てる手が変わります。
- 1工事の途中人の配置を変える
重機の入れ方を変える
追加工事を交渉する - 2完工した直後次の見積に反映する
- 3決算のとき何が原因だったかを
思い出すところから始める
原価を日ごとに確かめる一番の価値は、まだ手を打てるうちに、その現場でいくら残りそうかが分かることにあります。
見積の原価見込みと実績の比べ方
原価が見えるようになると、次に効いてくるのが見積の精度です。
見積を出すとき、社内では人工が何人で何日、重機が何台で何日、処分がどれくらい、という原価の見込みを立てています。ただ、見積は見積のファイル、原価は原価の表と置き場所が分かれていると、見込みと完工後の実績を並べて見る機会がありません。
並べてみると、ずれ方には会社ごとの癖が出ます。
| ずれる場所 | よくある原因 |
|---|---|
| 人工が見込みより多い | 工期が延びた。手壊しの範囲が広かった |
| 処分費が見込みより多い | 分別が想定どおりに進まなかった。残置物があった |
| 重機の日数が多い | 搬出経路が狭く、小型の重機で作業した |
同じ癖が何件も続いているなら、原因は現場より見積の係数のほうにあります。単価表や歩掛かりを直せば、次の見積から精度を上げられます。1件ずつ振り返っても見えにくいことが、数件並べると見えてきます。粗利率の改善につながりやすいのは、この段階です。
解体BASEでは、見積を作るときに、人工・重機・処分などの原価の見込みもあわせて入れておけます。そのため、工事を始める前の段階で、どれくらいの原価がかかり、利益がいくら残りそうかを確かめられます。完工後は、その見込みと実績を同じ案件の中で突き合わせられます。現場の実績がたまってくると、過去の似た工事をもとに、見積の内訳のたたき台をAIで作ることもできます(会社ごとに、ご希望に応じて有効にします)。
原価管理アプリ「解体BASE」での管理の流れ
ここまでの流れを、解体BASEでは次のように進めます。
単価は、会社で1つの単価表にまとめます。職種別の人工、重機の時間単価、燃料、処分場の品目単価です。見積にも原価にも同じ単価を使うので、担当者が替わっても数字がぶれません。
現場で選ぶのは、現場・出勤者・重機の3つだけで、金額は入力しません。事務所で日報を確定すると、労務費・重機費・燃料費が案件の原価に計上されます。処分費や材料費は、領収書を撮影すると、金額・日付・支払先が読み取られ、日報からの費目と同じ表に並びます。
原価率が警告ラインに近づいた案件には、案件の画面に警告が表示されます。完工した月には売上と原価がまとまり、月ごとの粗利率、費目ごとの構成比、解体面積別の採算を確かめられます。
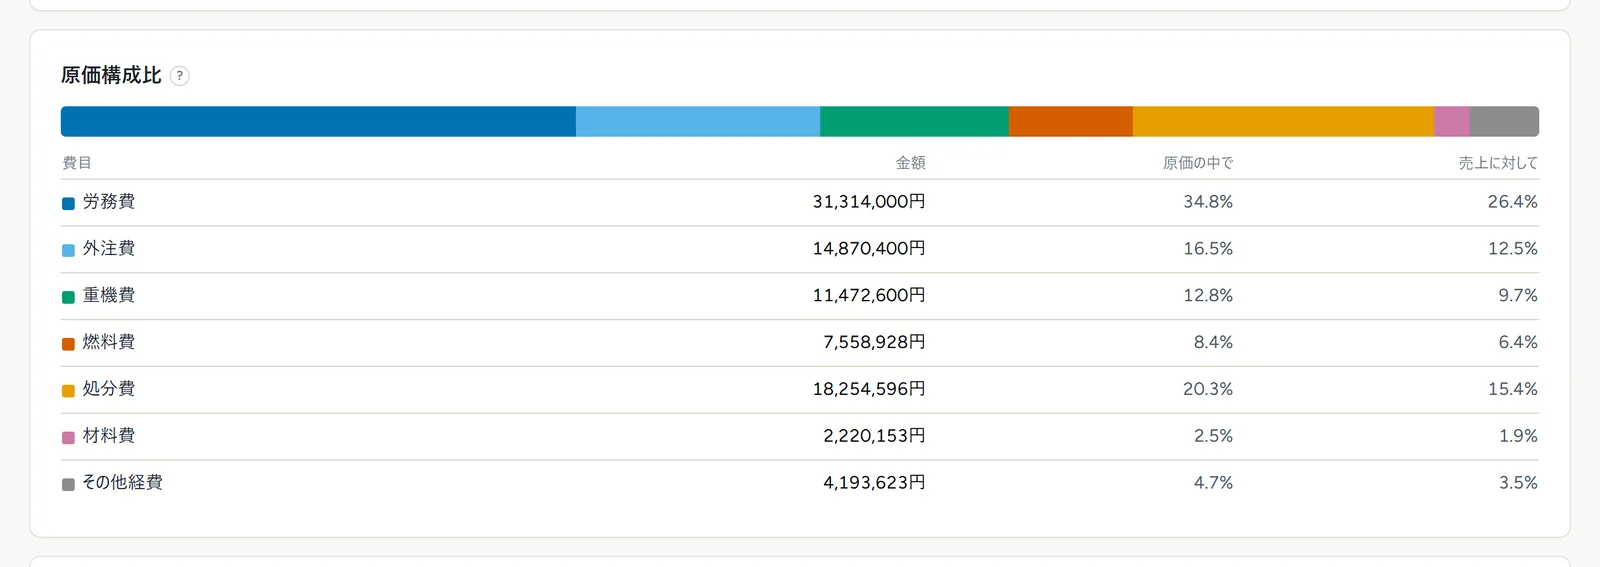
日報から原価が計上される流れは、原価管理の体験ページで、登録せずに試せます。Excelで管理を続ける場合は、原価管理をExcelで続ける限界の記事で、単価表・日報・領収書から原価と利益を出せるひな形を無料でお送りしています。
解体工事の原価管理でよくある間違い
重機の耐用年数を、使っている業種を見ずに決める
解体工事会社が自社の工事で使う油圧ショベルは、原則として総合工事業用設備の6年です。特殊自動車の5年や、前掲の区分によらないものの8年で計算していないか、確かめておきます。
自社の職人と重機を原価に入れない
支払いが発生しないので見落とされがちですが、その現場のために使った人の時間と機械です。入れなければ、粗利率は実際より良く見えます。
給与だけを出勤日数で割って人工単価にする
法定福利費の会社負担分が抜け落ちます。職人を1日使ったときに会社から出ていく金額より、低い単価になります。
確定した時点の単価を残さずに、単価表を上書きする
単価を上げた日に、去年の案件の粗利まで変わってしまい、比べられなくなります。原価を確定した時点の単価は、案件ごとに残しておきます。
利益率を上げるもう一つの方法、受注単価の見直し
ここまでは原価の話でした。粗利率が50%を超えた現場で目立った2点のうち、もう一方は受注の単価です。
原価が見えるようになれば、その現場でいくら残るかが分かります。ただ、残せる額の上限は単価で決まっています。原価を削れる幅には限りがあり、無理に削れば、事故や手直しで結局お金が出ていきます。施主から直接受注するまでの道筋は、解体工事会社が施主から直接受注するには|下請け中心から抜け出す順番で解説しています。
順番としては、原価が見える状態を先に作っておくのがおすすめです。原価が見えないまま単価だけを上げても、上げた分の行き先が分かりません。原価が見えていれば、単価を変えたときに利益がどう動いたかを確かめられます。
原価管理を始める手順
すべてを一度に変える必要はありません。次の順で進めると、無理なく始められます。
- 単価を決めます。役割ごとの人工単価と、重機の1時間あたりの単価です。これがないと、日報を集めても金額になりません。
- 現場からの記録を、事実だけにします。現場・出勤者・重機を選んでもらい、金額は聞きません。
- 原価率の警告ラインを決めます。何%でも構わないので1つ決めて、全員が同じ数字を見ます。
- 完工した案件を、見積の原価見込みと突き合わせます。見込みと実績の差が、次の単価の根拠になります。
粗利率の改善につながりやすいのは、4に入ってからです。1から3は、その土台になります。
根拠にした一次情報
- 減価償却資産の耐用年数等に関する省令 別表第一(車両及び運搬具)・別表第二 30(総合工事業用設備)・55(前掲の機械及び装置以外のもの並びに前掲の区分によらないもの)2026-10-17 確認
- 国税庁「耐用年数の適用等に関する取扱通達」1-4-2・1-4-3(業用設備の判定は、どの業種用の設備として通常使用しているかによる)2026-10-17 確認
- 国税庁 同通達 付表8「「設備の種類」と日本標準産業分類の分類との対比表」(30 総合工事業用設備に「079 その他の職別工事業」まで含む)2026-10-17 確認
- 日本政策金融公庫 総合研究所「小企業の経営指標調査」2024年度 建設業(はつり・解体工事業、掲載頁42)2026-10-17 確認
- 一般財団法人建設業情報管理センター「建設業の経営分析(令和6年度)」図表-13〜15・76(職別工事業)2026-10-17 確認
解体BASEなら、原価は日報を確定した日のうちに積み上がります。当社が提供する解体工事会社向けのアプリ解体BASEは、職人が日報で選ぶ3つ(現場・出勤者・重機)から労務費・重機費・燃料費を計上し、案件ごとの粗利を出します。仕事を受けるたびの手数料は0円、月額30,000円(税抜)です。
資料請求・デモを申し込む